
Günlük Piyasa Bülteni
Hazine Bölümü'müzün tecrübe ve birikiminden yola çıkarak Günlük Piyasa Analizleri yapılmakta ve siz değerli yatırımcılar ile paylaşılmaktadır.
Günlük hazırlanan bültenleri otomatik almak için Ad Soyad ve e-Posta adresinizi girerek "BÜLTENE KAYIT OL" demeniz yeterli.
Güncel Piyasa ve Döviz Haberleri 16/10/2026 - Cuma
MSCI'den Endonezya'ya sert uyarı, Türkiye de mercek altında- Asya borsalarında dün teknoloji hisseleri öncülüğünde yaşanan sert satışların ardından bu sabah toparlanma çabası görüyoruz. ABD'li bulut bilişim şirketi CoreWeave'in borçlarına ilişkin endişelerin yapay zekâ yatırımlarının finansmanını yeniden sorgulatmasıyla dün yaklaşık %5 gerileyen Japonya'da Nikkei endeksi, altı günlük düşüş serisinin ardından bu sabah %2'ye yakın yükseldi. Ancak tepki alımlarına rağmen endeksin haftalık kaybı hâlen %5 seviyesinde bulunuyor. Dün %8'e yakın değer kaybeden Güney Kore borsası KOSPI bu sabah %4'e yakın yükselse de haftalık bazda %13'ün üzerinde kayıpla 2008 küresel finans krizinden bu yana en kötü haftasını geçirmeye hazırlanıyor.
- Öte yandan Endonezya piyasalarının olumsuz ayrıştığını not etmemiz gerekiyor. Küresel endeks sağlayıcısı MSCI, hisse sahipliği ve piyasa işlemlerindeki şeffaflık sorunlarının giderilemediğini belirterek Endonezya'yı gelişmekte olan ülkeler kategorisinden çıkarıp doğrudan bağımsız piyasa statüsüne düşürmeye hazırlandığını açıkladı. Kararın ardından Jakarta borsası %10'u aşan kayıpla son altı yılın en düşük seviyesine gerilerken, ülke para birimi rupiah da dolar karşısında değer kaybetti.
- Yılbaşından bu yana %30'dan fazla düşen ve yabancı yatırımcıların 4,7 milyar dolarlık satış yaptığı Endonezya borsası için MSCI'nın Haziran 2027'ye kadar tanıdığı süre kritik önem taşıyor. Zira bağımsız piyasa statüsüne geçilmesi, Endonezya hisselerinin küresel endekslerden çıkarılması ve bu endeksleri takip eden fonların satış yapmak zorunda kalması anlamına geliyor. Böyle bir gelişme, yabancı sermaye çıkışlarını hızlandırarak hem borsa hem de ülke para birimi üzerindeki baskıyı artırabileceği göz ardı edilmemelidir. Piyasada alıcıların azalmasıyla hisse fiyatlarının daha da gerilemesi ve şirketlerin sermayeye erişiminin zorlaşması da olası sonuçlar arasında yer alıyor.
- Endonezya'daki gelişmenin Türkiye açısından da dikkatle izlenmesi gereken bir uyarı niteliğinde olduğunu düşünüyoruz. MSCI, Türk hisse senetlerinde fiili dolaşım oranlarının güvenilirliği ve bazı fonlar üzerinden koordineli işlemler yapıldığına ilişkin endişeler nedeniyle, Türkiye endekslerinde belirli değişiklikleri ikinci bir duyuruya kadar geçici olarak dondurduğunu açıkladı. MSCI, Haziran 2027'ye kadar piyasa şeffaflığı ve denetim konusunda yeterli ilerleme sağlanmaması hâlinde Türkiye'nin daha alt bir piyasa kategorisine düşürülebileceği uyarısında da bulundu. Böyle bir karar, gelişmekte olan ülke endekslerini takip eden yabancı fonların Türk hisselerinden çıkışını beraberinde getirebilir. BIST100 endeksinin mayıs ayındaki zirvesinden bu yana %20'den fazla gerilediği bir dönemde gelen bu uyarının uluslararası yatırımcı güveni açısından önemli olduğunu düşünüyoruz. Ancak alınan önlemlerin ardından Türkiye'nin herhangi bir müeyyide ile karşı karşıya kalmasını beklemiyoruz.
- ABD'de tüketici enflasyonunun ardından dün açıklanan üretici fiyatlarının da son dört buçuk yılın en hızlı artışını kaydetmesi fiyat baskılarının enerji dışındaki sektörlere de yayıldığını gösterdi. Öte yandan, ekonomik aktiviteye ışık tutan perakende satışlar verisinin de beklentiyi aşması, olağan aralık ayı FOMC toplantısında 25 baz puan artırım ihtimalini %93 seviyesine taşıdı. Fed yetkililerinden gelen açıklamalar da enflasyon endişelerinin sürdüğüne işaret ediyor. Hem üretici hem de tüketici enflasyonunun yüksek sonuçlanması ardından ABD 10 yıllık gösterge tahvil faizi son üç günde 30 baz puan gerileyerek %5,05 seviyesini test etti.
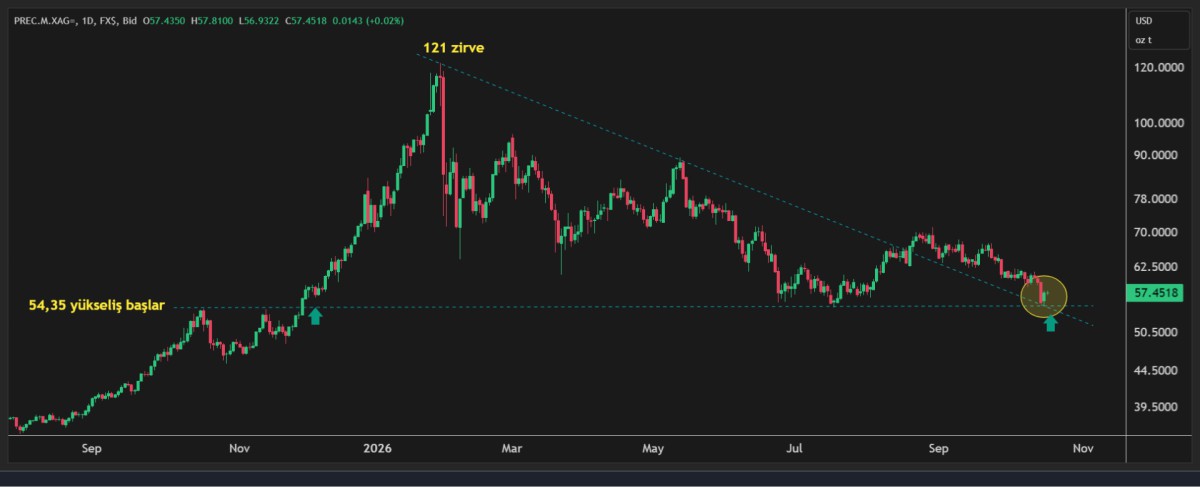
- Faiz getirisi olmayan kıymetli metallerin dün doların değer kaybetmesi ve ABD tahvil faizlerinin gerilemesinden destek bularak toparlanmaya çalıştığını gördük. Altının ons fiyatı yaklaşık 100 dolar yükselerek 4,180 dolar seviyesine gelirken, 55 dolara kadar gerileyerek önemli destek seviyelerini test eden gümüş ise 58 dolar seviyesine toparlandı. Her ne kadar iki kıymetli metal de haftayı kayıpla tamamlamaya hazırlansa ve uzun süredir yatırımcılarını paranın zaman değeri ve alternatif getiri fırsatları açısından yıpratsa da, gümüşün tepki verdiği seviyenin bizleri heyecanlandırdığını itiraf etmem gerekiyor (bakınız grafik).
- Peki, ABD'de enflasyon beklentileri aşarken ve daha hafta başında saygın ekonomi dergileri tahvil krizini tartışırken, 10 yıllık ABD tahvil faizi neden %5,05 seviyesine kadar geriledi? Enflasyon yüksek seyretmesine rağmen tahvil faizlerinin gerilemesi, yatırımcıların ekonomik büyümedeki yavaşlama riskini de giderek daha fazla dikkate aldığını gösteriyor. Kanaatimce piyasa, enflasyon endişelerinin yanı sıra ekonomik büyümedeki yavaşlama ve hatta resesyon riskini de fiyatlamaya başladı. Eğer enflasyon beklentileri yüksek kalırken tahvil faizleri gerilemeye devam ederse, reel faizlerde yaşanacak düşüşün kıymetli metaller açısından olumlu bir gelişme olacağını düşünüyoruz. Özellikle altın için bu senaryonun öneminin altını çizmek gerekiyor. Ancak sanayide yoğun kullanılan gümüş, olası bir resesyonda zayıflayan sanayi talebi nedeniyle baskı altında kalabilir. Belki de altın gümüş rasyosunun bu hafta altın lehine sert şekilde yükselmesinin ardında yatan nedenlerden biri de budur.
- Jeopolitik tarafta ise riskler aynı yerde durmaya devam ediyor. Petrol fiyatları, Orta Doğu'da devam eden çatışmalara rağmen bu sabah hafif gerilerken, Brent petrolün varil fiyatı 105,5 dolar seviyesinde işlem görüyor. Trump yönetiminin Rusya, İran ve Venezuela petrolünü taşıyan ve yaptırımlardan kaçınmak için kullanılan gölge filo tankerlerine yönelik bazı yaptırımları kaldırmayı değerlendirmesi, taşımacılık maliyetlerinin düşebileceği beklentisiyle fiyatları baskılıyor. Uluslararası Enerji Ajansı'nın piyasaya 20 milyon varilden fazla motorin sürme kararı da arzı desteklemeyi amaçlıyor. Ancak Suudi Arabistan ile Husiler arasındaki çatışmaların şiddetlenmesi ve bölgedeki gemilere yönelik saldırıların artması, petrol fiyatlarının gerilemesini sınırlıyor.
- Yapay zekâ yatırımlarının sürdürülebilirliğine ilişkin endişeler, veri merkezi şirketlerinin artan borçlarını geri ödeyip ödeyemeyeceğine yönelik kaygılar, teknoloji hisselerinde satışlara neden olurken, dolar endeksi 102 seviyesinin altına gerileyerek beş haftanın ilk haftalık kaybına hazırlanıyor. Son beş haftada Fransa'nın borç sorunları ve enerji krizi endişeleriyle %3'ten fazla değer kaybeden EURUSD paritesi bu sabah 1,1250 seviyesine yaklaşırken, kraliyet aslanı sterlin de bu sabah 1,33 seviyesine yükselerek bir süredir takip ettiğimiz 1,3270 seviyesini geride bırakmaya hazırlanıyor. Haftalık kapanışı da takip ederek, hem GBP hem de gümüş cephesinde uzun pozisyon için hamle yapmaya çalışacağız. Altın cephesinde var olan uzun pozisyonlarımızı güçlendirmek adına 4,225 dolar seviyesinin üzerinde kapanış (teyit) bekleyeceğiz.
- Türkiye cephesinde ise TCMB'nin son günlerde USDTRY kurunun dizginlerini bir miktar gevşettiği yönündeki haber akışının ardından dün açıklanan haftalık verileri takip ettik. Analitik bilançodan derlediğimiz en güncel verilere göre, 14 Ekim valörlü işlemlerde TCMB'nin net yabancı para pozisyonu 4,2 milyar dolar azalarak 34 milyar dolar seviyesine geriledi. Bir başka deyişle, bebek adımlarıyla ilerleyen, âdeta cetvelle çizilmiş kur stratejisinde ince bir ayara gittiği düşünülen TCMB'nin aynı dönemde anlamlı bir rezerv kaybı yaşadığını görüyoruz. Açıkçası, faiz indirimlerinin yeniden gündeme geldiği bir dönemde bu adımın zamanlaması bizim için biraz şaşırtıcı oldu. Öte yandan, mevcut döviz kuru stratejisinden nasıl çıkılacağına ilişkin soru işaretlerinin de zihnimizde giderek daha yüksek sesle dolaşmaya başladığını itiraf etmemiz gerekiyor.
- Pazartesi valörlü işlemlerde USDTRY kuru 49,52 seviyesinden eşleşirken, CDS risk primi hafif yükselişle 251 baz puana geldi. İki yıllık tahvilin bileşik faizi %39,51 seviyesinde önemli bir değişim kaydetmezken, dün BIST100 endeksi satıcılı, bankacılık hisseleri ise alıcılı bir gün geçirdi. MSCI haberi ardından bugün de hisse senetlerinin satıcılı bir gün geçireceğini düşünüyoruz. Mali piyasaların gündeminde TCMB Piyasa Katılımcılar Anketi, konut satışları bulunurken, yurt dışında ise Euro Bölgesi'nde TÜFE, ABD'de ise sanayi üretimi takip edilebilir. Gözler ayrıca Fed Başkanı Warsh'ın bültenimizi yazdığımız sabah erken saatlerde IMF-Dünya Bankası Yıllık Toplantıları kapsamında IMF Başkanı Georgieva ile katılacağı söyleşiyi de yakından takip edecektir. Herkese güzel bir hafta sonu dileriz.
XAGUSD
Emre Değirmencioğlu (@emredegirmenci5)
Grup Müdürü • Group Manager
Hazine Bölümü • Treasury Department
Yasal Uyarı: Bu e-postada yer alan yorumlar, kişisel bilgi ve tecrübelere dayanarak ve/veya güvenilir olduğuna inanılan kamuya açık kaynaklardan derlenerek hazırlanmıştır. Bu yayındaki bilgilerin kullanılması sonucunda yatırımcıların uğrayabilecekleri doğrudan ve/veya dolaylı zararlardan, kar yoksunluğundan, manevi zararlardan, her ne surette olursa olsun kullanımı olumsuz etkileyecek her türlü sonuçtan dolayı Kıbrıs İktisat Bankası Ltd. ve ayrıca her ne nam altında olursa olsun her ne akitle bağlı olursa olsun her türlü çalışanı ve bu yazının
yazarı
hiçbir şekilde sorumlu tutulamaz ve/veya bu bilgiler, hiçbir surette gönderenleri ilzam etmez ve/veya sorumlu kılmaz. Kullanan ancak kendi bilgi, inisiyatif ve değerlendirmesi ile hareket etmelidir.