
Günlük Piyasa Bülteni
Hazine Bölümü'müzün tecrübe ve birikiminden yola çıkarak Günlük Piyasa Analizleri yapılmakta ve siz değerli yatırımcılar ile paylaşılmaktadır.
Günlük hazırlanan bültenleri otomatik almak için Ad Soyad ve e-Posta adresinizi girerek "BÜLTENE KAYIT OL" demeniz yeterli.
Güncel Piyasa ve Döviz Haberleri 12/11/2026 - Perşembe
Washington'da faiz hesapları değişti, dolar 18 ayın zirvesinde!- ABD tahvil piyasaları dün Veterans Day (Gaziler Günü) nedeniyle kapalı olsa da, ABD borsaları geceyi yükselişle tamamladı. Yapay zekâ hisselerine yönelik iyimserliğin yeniden güç kazanmasıyla S&P500 endeksi %1,3 değer kazanarak geçen haftaki ara seçimlerden bu yana yaşadığı kayıpların neredeyse tamamını telafi etti. Özellikle yapay zekâ şirketlerine veri merkezi ve işlem gücü sağlayan CoreWeave'in güçlü bilançosu, sektörde son dönemde artan balon endişelerini hafifletti. Şirketin gelirlerindeki güçlü büyüme ve borçlanma ihtiyacını azaltacağı yönündeki açıklamalarıyla hisseleri %20'nin üzerinde yükselirken, Nvidia'yı bir kenara bırakırsak çip üreticileri ve teknoloji hisselerinde de belirgin bir toparlanma yaşandı. Micron, Oracle ve Intel gibi şirketlerde %10 civarında yükselişler dikkat çekerken, teknoloji ağırlıklı Nasdaq Bileşik endeksi geceyi %1,6 artışla tamamladı. Ancak yapay zekânın ağır sıkleti Nvidia cephesinden gelen haberler olumlu havayı gölgeledi.
- Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve bu ilişki üzerinden Nvidia çiplerinin Çin'e gönderilmesine aracılık edildiği iddialarının ardından, şirketin Yönetim Kurulu CEO Jensen Huang'ın görevden alınıp alınmayacağını değerlendirmek üzere toplandı. Üstelik Huang'ın kendisine bağlı çalışan bir başka kadın yöneticiyle de ilişki yaşadığı iddiaları gündeme geldi. Nvidia'nın kurucusu olan ve 30 yılı aşkın süredir şirketi yöneten Huang'ın yerine geçebilecek belirgin bir adayın bulunmaması, yatırımcıların endişelerini da hâliyle artırdı. Nvidia hisseleri seans sonrası işlemlerde %8'den fazla gerilerken, şirketin son günlerdeki piyasa değeri kaybı yaklaşık 600 milyar dolara ulaştı. Nasdaq vadeli işlemlerindeki %1'lik gerilemede Nvidia ile ilgili gelişmelerin etkili olduğunu düşünüyoruz. Tüm bu gelişmelerin, Nvidia'nın 17 Kasım'da açıklayacağı kritik bilanço öncesinde yaşandığını da not edelim.
- Her ne kadar gözler Nvidia haberlerinde olsa da, ABD'de geçen hafta açıklanan güçlü istihdam verilerinin ardından ekim ayı enflasyonunun da beklentileri aşması, Fed'in aralık ayında 50 baz puanlık faiz artırımına gidebileceği tartışmalarını alevlendirdi. Fed Yönetim Kurulu Üyesi Waller'ın çekirdek enflasyonun aylık %0,3 veya üzerinde gelmesi durumunda 50 baz puanlık artırımın değerlendirilmesi gerektiğini açıklaması kafaları karıştırdı. Mart ayında faiz indirimini savunan Waller'ın, petrol fiyatlarının ekim sonundan bu yana yaklaşık %20 gerilediği ve teknoloji hisselerinde satışların derinleştiği bir dönemde söylem değişikliğine giderek yarım puanlık artırımı gündeme taşıması, tahvil faizlerinde sıçramaya neden olurken, küresel risk iştahını da olumsuz etkiledi. Dolar ise artan faiz beklentilerinden destek buldu.
- Piyasalar kısa süre önce faiz artırım döngüsünün geri kalanında toplam 50 baz puanlık sıkılaşmayı bile tam olarak fiyatlamazken, şimdi 75 baz puanlık artırım bekliyor. Bu gelişmelere paralel olarak, piyasaların kılavuz kargası konumundaki on yıllık ABD tahvil faizi yeniden %5 seviyesine yükselirken, Fed'in faiz politikasına daha duyarlı olan iki yıllık tahvil faizi ise son üç günde 30 baz puandan fazla artış kaydetti. Hatırlanacağı üzere, ekim başında %5,36 seviyesine kadar yükselen on yıllık tahvil faizi, petrol fiyatlarındaki düşüşle yaklaşık 50 baz puan gerilemişti. Ancak son enflasyon verisi ile birlikte yeniden %5 seviyesine dayandı. ABD'nin 40 trilyon doları aşan kamu borcu ve artan tahvil ihraçları da faizler üzerindeki baskıyı artırıyor.
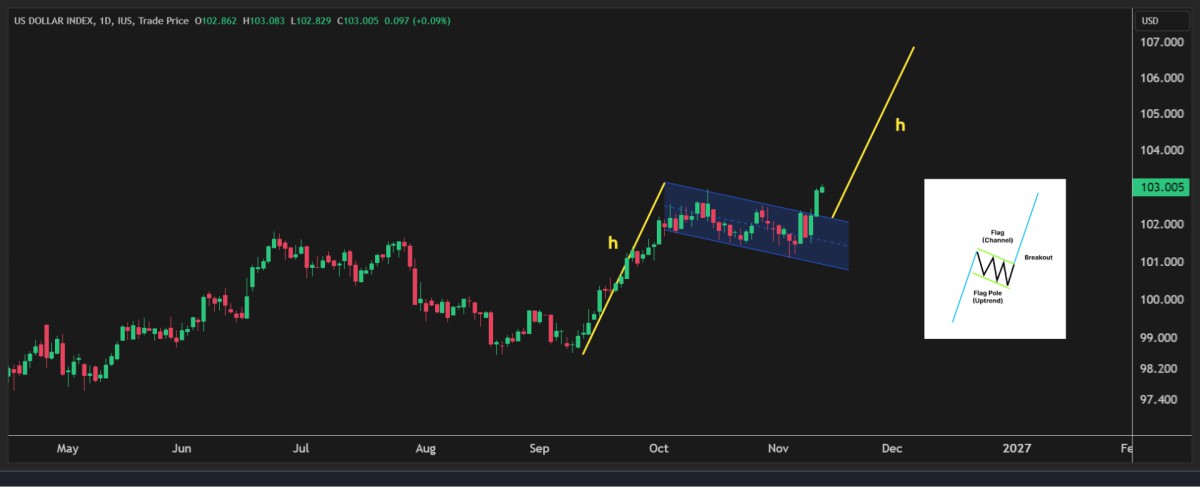
- Tahvil faizlerinde yaşanan yükselişe paralel olarak doların genele yayılan güçlenme eğilimi de devam ediyor. Şöyle ki, doların önde gelen altı para birimi karşısındaki değerini gösteren DXY endeksi, dün önemli bir teknik kırılım gerçekleştirerek 103 seviyesinin üzerine yükseldi ve son 18 ayın zirvesini test etti. Son haftalarda içerisinde hareket ettiği aşağı yönlü dar kanalı yukarı kıran DXY'nin, teknik açıdan yükseliş flaması olarak adlandırılan formasyondan yukarı çıktığını görüyoruz. Bu hareketin devam etme ihtimalini küçümsemiyoruz. İlk etapta 103,50 seviyesinin, ardından 106-107 bandının hedef hâline gelebileceğini düşünüyoruz. Fed'in faiz artırımlarını hızlandırabileceği beklentisi de doların yükselişini destekliyor (bakınız grafik).
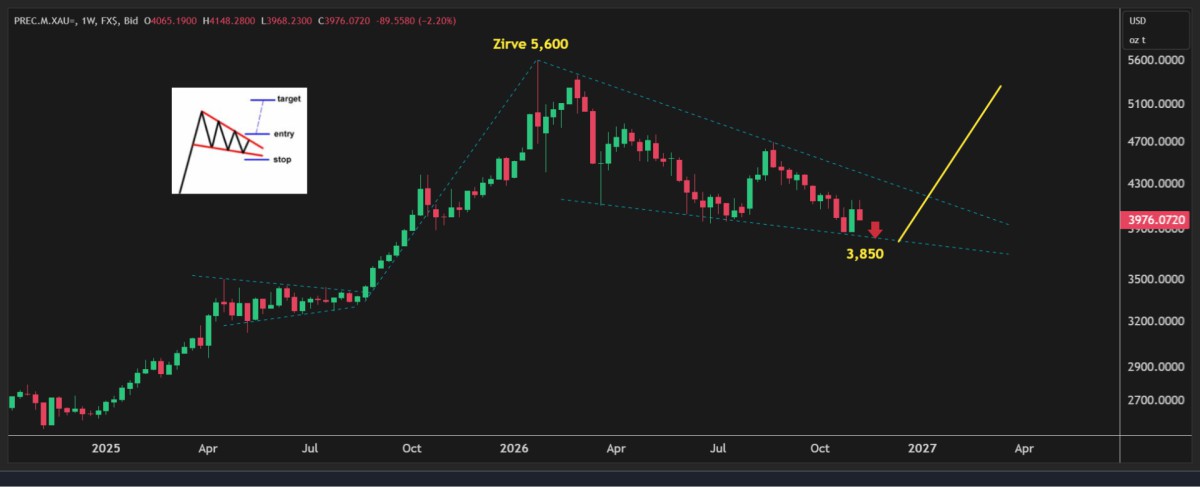
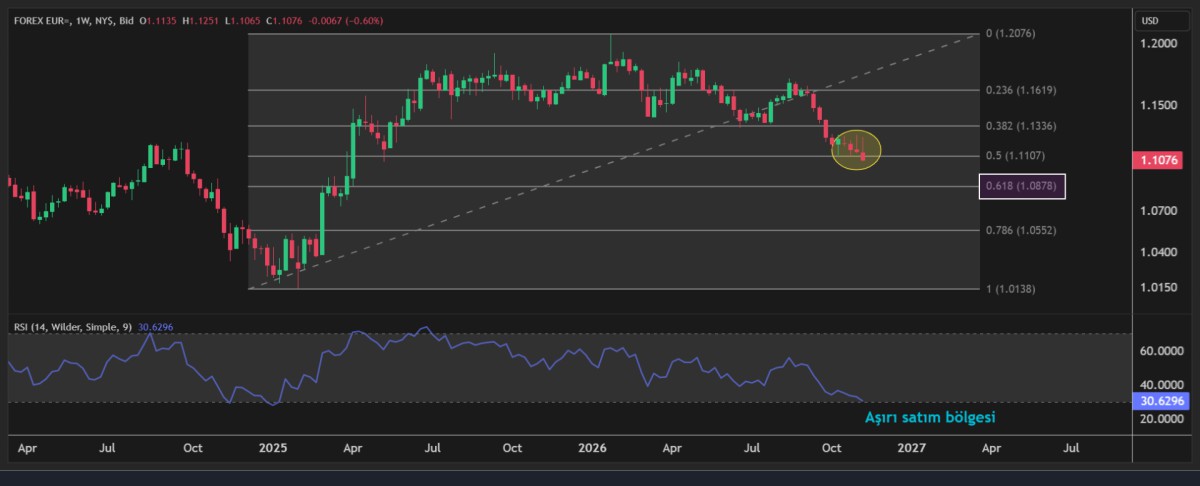
- Doların yeniden güç kazanması, para birimleri ve kıymetli metaller üzerinde baskı kuruyor. Bu sabah EURUSD paritesi 1,1060 seviyesine kadar gerileyerek son 18 ayın en düşük seviyesini test etti. Teknik açıdan bakıldığında, 1,01 seviyesinden başlayarak 1,20'li seviyelere kadar uzanan yükselişin %61,8 Fibonacci düzeltme seviyesi 1,0880 civarına denk geliyor. Bu nedenle EUR'da aşağı yönlü hareketin bir süre daha devam edebileceğini düşünüyoruz (bakınız grafik). Kraliyet aslanı sterlin de 1,3250 seviyelerine gerilerken, daha aşağıda güçlü bir destek olarak gördüğümüz 1,3135 seviyesini takip edeceğiz. Havanın bozulmasıyla kıymetli metallerin de satış baskısı altında kaldığını görüyoruz. Altının ons fiyatı yeniden psikolojik 4 bin dolar seviyesinin altına gerilerken, gümüşün ons fiyatı da 51,50 dolar seviyesine çekildi. Altın/gümüş rasyosu gümüş lehine daha güçlü bir görünüme işaret etse de, sağlıklı bir değerlendirme yapabilmek adına haftalık kapanışı görmek isteyeceğiz. Altın cephesinde ise büyük resimde güçlü bir yükseliş formasyonunun hâlen oluşum aşamasında olduğunu düşünüyoruz. Kısa vadeli dalgalanmalardan ziyade formasyonun uzun vadeli hedeflerine odaklanarak, daha aşağıda 3,850 dolar seviyesinin kırılmaması kaydıyla yukarı yönlü görüşümüzü koruyacağız (bakınız grafik).
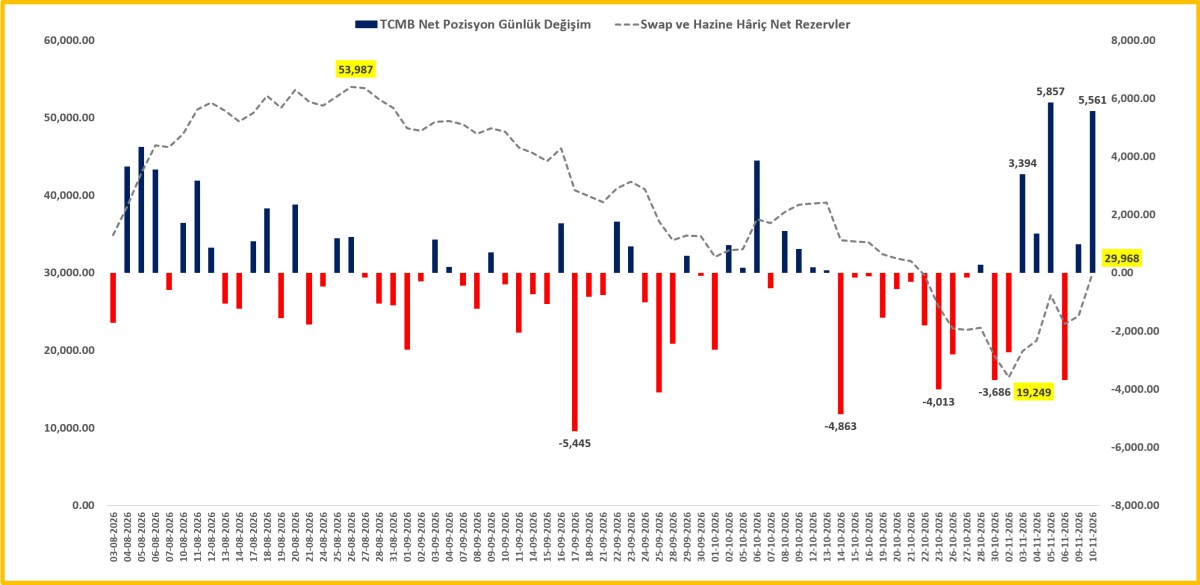
- Türkiye cephesinde ise dün hareketli bir gün yaşandı. Fon Krizi'nin yansımaları takip edilirken, adli anlamda da hareketli bir seyrin yaşandığını görüyoruz. Dün BDDK Başkanı Kavcıoğlu görevden affını isterken, sosyal medyada ciddi bir haber akışı da dikkat çekiyor. Akşam saatlerinde TCMB makroihtiyati tedbirler kapsamında bazı değişikliklere gitti. TL kredilerdeki büyüme tavanı genişletilirken diğer yandan bir kısım zorunlu karşılıklara nema ödenmesine karar verildi. TCMB hamlesini ekonomideki ivme kaybı karşısında atılmış sınırlı bir adım olarak değerlendiriyoruz. TCMB rezervlerinde ise son günlerde olumlu anlamda gelişmeler yaşanıyor. 10 Kasım valörlü işlemlerde TCMB'nin net yabancı para pozisyonu 5,6 milyar dolar gibi ciddi bir artış kaydetti. Yurtdışı kaynaklı bir giriş olduğunu düşündüğümüz bu sert artış ardından manşet rakam yeniden 30 milyar dolar seviyesine yükseldi. Bir diğer bakış açısıyla, Eylül ve Ekim aylarındaki yaşanan 32 milyar dolar erozyon son 7 iş gününde 1/3 oranında telafi edildi.
- Türk hisse senetlerinde son dönemde esen alım rüzgârı iki gündür hız keserken, tahvil cephesinde ise hareketli bir seyir dikkat çekiyor. İki yıl vadeli gösterge tahvilin bileşik faizi %39,40 seviyelerinde yatay seyrini korurken, on yıllık tahvil faizi %36'ya yükselerek son altı ayın zirvesini test etti. Kısa vadeli faizlerin sakin kalmasına rağmen uzun vadeli faizlerin yükselmesini, enflasyonla mücadelenin ne kadar süreceğine yönelik soru işaretlerinin arttığı şeklinde okuyoruz. Özellikle uzun vadede enflasyonun kalıcı olarak düşürülebileceğine ilişkin güvenin zayıflaması, yatırımcıların uzun vadeli tahvil tutmak için daha yüksek faiz talep etmesine neden oluyor. Küresel tahvil faizlerindeki yükselişin de bu hareketi desteklediğini düşünüyoruz. USDTRY kuru kendi dünyasında bebek adımlarıyla yükselmeye devam ederek yarın valörlü işlemlerde 50,25 seviyesine yükseldi. Yabancı yatırımcıların Türkiye'ye yönelik risk algısını gösteren CDS primi 235 baz puana gerileyerek son iki ayın en düşük seviyesinde olduğunu not edelim. EURUSD paritesinde yaşanan gerilemeye paralel EURTRY kurunun da 55,70 seviyelerine geri çekildiğini not edelim.
- Yeni gün başlangıcında, keyifsiz havanın Asya piyasalarına da ulaştığını görüyoruz. Japonya'da Nikkei endeksi %0,3 düşüşle daha dirençli bir görünüm sergilese de, Güney Kore'de KOSPI %1,3, Tayvan borsası ise %2 düştü. Kripto para cephesinde Bitcoin 73 bin dolar seviyelerinde salınırken, aşağı yönlü riskin arttığını düşünüyoruz. Petrol cephesinde ise Orta Doğu'da çatışmaların daha da tırmanacağına yönelik endişelerin hafiflemesi, OPEC+ üretimindeki artış ve ABD petrol stoklarının yükselmesiyle Brent petrolün varil fiyatı bu sabah 1 doların üzerinde geriledi. Mali piyasaların gündeminde bugün her hafta perşembe günü olduğu üzere içeride TCMB ve BDDK bültenlerine bakacağız. Ayrıca TCMB Enflasyon Raporu da dikkatle takip edilecektir. Dışarıda ise İngiltere'de büyüme rakamları ön plana çıkıyor.
*TCMB Net Yabancı Para Pozisyonunda Değişim
*Altın
*DXY
*EURUSD
Emre Değirmencioğlu (@emredegirmenci5)
Grup Müdürü • Group Manager
Hazine Bölümü • Treasury Department
Yasal Uyarı: Bu e-postada yer alan yorumlar, kişisel bilgi ve tecrübelere dayanarak ve/veya güvenilir olduğuna inanılan kamuya açık kaynaklardan derlenerek hazırlanmıştır. Bu yayındaki bilgilerin kullanılması sonucunda yatırımcıların uğrayabilecekleri doğrudan ve/veya dolaylı zararlardan, kar yoksunluğundan, manevi zararlardan, her ne surette olursa olsun kullanımı olumsuz etkileyecek her türlü sonuçtan dolayı Kıbrıs İktisat Bankası Ltd. ve ayrıca her ne nam altında olursa olsun her ne akitle bağlı olursa olsun her türlü çalışanı ve bu yazının
yazarı
hiçbir şekilde sorumlu tutulamaz ve/veya bu bilgiler, hiçbir surette gönderenleri ilzam etmez ve/veya sorumlu kılmaz. Kullanan ancak kendi bilgi, inisiyatif ve değerlendirmesi ile hareket etmelidir.