
Günlük Piyasa Bülteni
Hazine Bölümü'müzün tecrübe ve birikiminden yola çıkarak Günlük Piyasa Analizleri yapılmakta ve siz değerli yatırımcılar ile paylaşılmaktadır.
Günlük hazırlanan bültenleri otomatik almak için Ad Soyad ve e-Posta adresinizi girerek "BÜLTENE KAYIT OL" demeniz yeterli.
Güncel Piyasa ve Döviz Haberleri 28/10/2026 - Çarşamba
İsrail'de seçim düğümü, SK Hynix bilançosuyla teknoloji hisselerinde ralli- Siz değerli okurlarımızdan uzak kaldığımız son birkaç gün içerisinde küresel mali piyasaların genel hatlarıyla keyifsiz bir seyir izlediğini gördük. Jeopolitik cephede risklerin yeniden artması ve ABD'nin kısa sürede İran'a yeniden saldırı gerçekleştireceği hatta askerî hazırlıklarını artırdığı yönündeki haberlerle Brent cinsi ham petrolün varil fiyatı son altı ayın zirvesi olan 117 dolar seviyelerine kadar yükselmek suretiyle genel mânâda risk iştahının azalmasına neden oldu. Taraflar arasında tansiyon yüksek olsa da, ara ara müzakere çağrılarının da geldiğini, İran'ın ise duruşunu koruyarak 7 maddeyi ön plana çıkarmaya devam ettiğini görüyoruz.
- Siyasî cephede ise Brezilya seçimlerinden çıkan sürpriz sonucun ardından Brezilya piyasaları oldukça sert bir satış baskısına maruz kaldı. Brezilya CDS risk primi son bir yılın zirvesine yükselirken, Bovespa endeksi %14 düşüşle tarihî günlerinden birini yaşadı. Brezilya'da Lula'nın sürpriz zaferi sonrasında finansal piyasalar yaşananları alt alta koyduğumuzda, piyasa aktörlerini Bolsonaro'yu daha piyasa dostu bulduğunu pekâlâ anlamış olduk.
- Brezilya seçimlerinin ardından, Netanyahu'nun siyasi geleceğini belirleyecek kritik seçim için İsrail de dün sandık başına gitti. Henüz resmî olmayan sandık çıkış anketlerine göre Başbakan Netanyahu'nun liderliğindeki sağ blok ile Genelkurmay eski Başkanı Eisenkot'un öncülüğündeki merkez blok 51'er sandalye kazanarak başa baş bir tablo ortaya koydu. Böylece her iki taraf da 120 sandalyeli parlamentoda hükûmet kurmak için gereken 61 milletvekiline ulaşamadı. En fazla oyu Netanyahu'nun Likud partisi alırken, hükûmeti kurma görevinin de kendisine verilmesi bekleniyor. Ancak koalisyon görüşmelerinin uzaması, hatta yeniden seçime gidilmesi ihtimali de masada duruyor. Katılım oranının %78 ile son 20 yılı aşkın dönemin en yüksek seviyesine ulaşması dikkat çekerken, kesin sonuçların yarın açıklanması bekleniyor. Bizim açımızdan asıl önemli konu ise Netanyahu'nun seçim sonrasında İran'a karşı ABD ile yeni ortak askerî adımlar atılabileceğine ilişkin açıklamaları. Netanyahu hükûmeti kursun ya da kuramasın, İran'a yönelik yeni bir saldırı ihtimalinin gündeme gelmesini jeopolitik riskler açısından olumsuz buluyoruz. Brezilya ve İsrail seçimlerinin ardından gözler artık gelecek hafta salı günü ABD'de yapılacak ara seçimlere çevrilecektir.
- Son günlerde risk göstergelerinde hatırı sayılır bir bozulmanın yaşandığını görüyoruz. Altının ons fiyatı hafta başında psikolojik 4 bin dolar seviyesinin altını test ederek kritik bir seviye olarak gördüğümüz 3,960 dolar seviyesine bir kez daha yaklaşırken, gümüş ise daha önce sert yükselişine ivme kazandıran 54 dolar seviyesinin de altına gerileyerek son 11 ayın en düşük seviyesini test etti. Yılbaşından bu yana en fazla değer kaybeden enstrüman olma unvanını kimseye kaptırmayan gümüş %25 gerilerken, Brent petrol ise %90'a yaklaşan yükselişiyle listenin zirvesindeki yerini koruyor. Bu sabah 4,070 dolar seviyesine kadar toparlanan altında 4,100 dolar seviyesinin üzerinde temiz bir kapanış görmemiz durumunda uzun pozisyon kovalayacağız. Sene başı büyük bir ümitle takip edilen kıymetli metallerin performansının pekâlâ keyifleri kaçırdığının farkındayız. Lâkin altın cephesinde fiyat ile talep arasında yaşanan uyumsuzluk ise dikkatimizden kaçmıyor. Şöyle ki, fiziksel altın ETF'lerinde tam 14 haftadır aralıksız alım yaşanmasını önemli buluyoruz! Gümüş cephesinde ise yeniden 56 dolar seviyesinin üzerinde haftalık temiz bir kapanış tabir caizse içimizi gıdıklayacaktır.
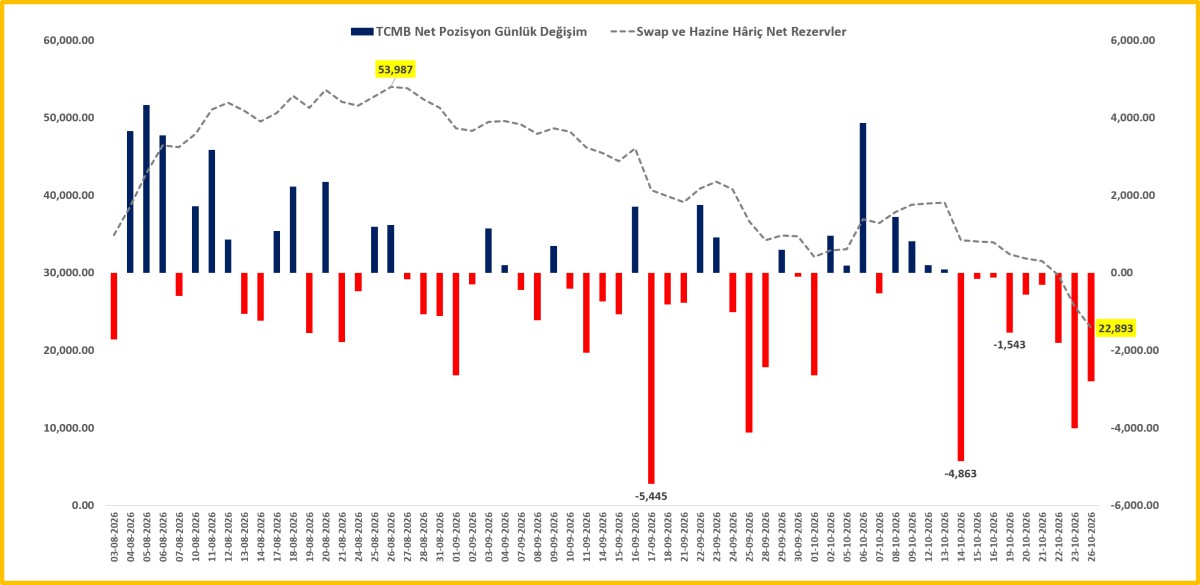
- Türkiye cephesinde ise Fon Krizi'nin ardından Borsa İstanbul'un küresel hisse senedi piyasalarından olumsuz yönde ayrışarak oldukça zayıf bir performans sergilediğini görüyoruz. BIST 100 endeksi son iki ayda yaklaşık %24'lük kayıpla dünya borsaları arasında son sıralara gerilerken, TCMB'nin döviz rezervlerinde yaşanan erime de dikkat çekiyor. 26 Ekim valörlü işlemlerde TCMB'nin net yabancı para pozisyonu 23 milyar dolar seviyesine geriledi. Altın fiyatlarında yaşanan gerileme de rezervler üzerinde baskı kurarken, Ekim ayındaki rezerv kaybı yaklaşık 12 milyar dolar oldu. Fon Krizi'nin yanı sıra TCMB'nin kur artışına ilişkin açıklamalarının da piyasa aktörlerini rahatsız ettiğini düşünüyoruz.
- USDTRY kuru 49,84 seviyesine gelirken, hafta başı son altı ayın en yüksek seviyesini gören 5 yıl vadeli CDS risk primi 257 baz puan seviyesine hafif de olsa geriledi. Türkiye ekonomisinde uzun bir süredir devam eden ivme kaybı, Fon Krizi ile birlikte daha da belirgin bir hâl almaya başladığını not etmemiz gerekiyor. TÜİK verilerine göre tüketici güven endeksi Ekim ayında %7,7 geriledi! Bu ne demek? Vatandaşın hem kendi maddi durumunda hem de ekonominin geleceğine ilişkin beklentilerinde belirgin bir şekilde kötüleştiğini gösteriyor. Bu durum, tüketicilerin harcama yaparken daha temkinli davranabileceğine ve önümüzdeki dönemde iç talepteki yavaşlamanın daha da belirginleşebileceğine işaret ediyor.
- Fon Krizi sonrasında likidite sorununun da baş göstermesiyle otoritenin de önlemler almaya başladığını gördük. SPK, Fon Rehberini güncelleyerek uyum sürecinde son tarihi Ocak-2027 sonuna ötelerken, nitelikli yatırımcı için miktar sınırlamasını 10 milyon TL'den 50 milyon TL'ye yükseltti. Mevcut nitelikli yatırımcılar için de bu tutarın geçerli olması öngörürken, aynı zamanda işlem hacmi sınırı da 25 milyon TL seviyesine yükseltildi. Öte yandan, TCMB ise aldığı kararla özel sektör tahvilleri ile ilgili ödemeler için kullandırılacak kredileri, kredi tavan sınırlamasının dışında tuttu.
- Türkiye ekonomisinde var olan ivme kaybı Fon Krizi ile birleşerek Türk hisse senetleri üzerinde yukarıda da belirttiğimiz üzere büyük bir baskı yarattı. Her ne kadar değerleme anlamında hisse senetleri cazip seviyelere gelse de, düşüşün sona erdiği yönüne bir yargıya da varamıyoruz. Bu minvalde basiretli tacir veya disiplinli bir yatırımcı olarak her düşüşü kademeli alım fırsatı olarak okuyarak birikim yapılabileceğini düşünüyoruz. TCMB geçen hafta Perşembe günü sonuçlanan olağan PPK toplantısında beklentilere paralel 100 baz puan indirime giderek politika faizini %37 seviyesinden %36 seviyesine getirdi. Karar metni ve sonrasında ortaya çıkan genel görüş, TCMB'nin temkinli bir adım attığı ve bunu bir indirim döngüsüne dönüşmeyeceği şeklinde yorumlandı. Daha basit bir anlatımla, şartlar izin vermezse önümüzdeki bazı toplantılarının pas geçebileceğini düşünüyoruz. İki yıllık gösterge devlet tahvilinin bileşik faizi %39,70 seviyelerinde ve önemli bir değişim kaydetmedi.
- Küresel mali piyasalarda son günlerde etkili olan satış baskısının ardından yeni güne daha moralli başlandığını görüyoruz. Jeopolitik riskler ve yapay zekâ şirketlerinin yüksek değerlemelerine yönelik endişelerle hafta başında son altı haftanın en düşük seviyesine gerileyen Nasdaq endeksi, son iki günde %2 yükseldi. Bu sabah olumlu havanın Asya'ya da taşındığını görüyoruz. Güney Kore'de KOSPI endeksi %7'ye yakın yükselirken, Tayvan borsası %2, Japonya'da Nikkei ise %1 prim yaptı. Yükselişte, dünyanın en büyük ikinci bellek çipi üreticisi Güney Koreli SK Hynix'in açıkladığı güçlü bilançonun önemli rol oynadığını görüyoruz. Nvidia'nın önemli tedarikçilerinden olan şirketin üçüncü çeyrek faaliyet kârı geçen yılın aynı dönemine göre yedi kattan fazla artarken, gelirleri %328 yükseldi. Daha da önemlisi, şirket yapay zekâ çiplerinde kullanılan bellek ürünlerine yönelik talebin üretim kapasitesinin iki katına ulaştığını ve 2029 yılına kadar üretiminin şimdiden satıldığını açıkladı. Hissedarlarına 75 milyar dolar dağıtmayı planlayan şirketin açıklamaları ardından SK Hynix hisseleri %10'dan fazla yükselirken, yapay zekâ yatırımlarının geleceğinin sorgulandığı bir dönemde gelen olumlu bilançonun, en azından çip üreticileri açısından talebin ne kadar güçlü olduğunu ortaya koyduğunu düşünüyoruz.
- Doların güçlü seyri kıymetli metaller ve para birimleri üzerinde etkili olurken, kripto cenahında ise amiral gemisi Bitcoin'in 80 bin doların diplerinden destek bulmaya çalıştığını görüyoruz. İran destekli Yemenli Husilerin Suudi Arabistan'ın en büyük petrol rafinerisini füzeyle vurduklarını açıklaması, petrol arzına yönelik endişeleri artırdı. Suudi yetkililer saldırıyı henüz doğrulamazken, dün diplomatik temaslarla yaklaşık 2 dolar gerileyen Brent petrol, bu sabah %1'den fazla yükselişle 116 dolar seviyesine yaklaştı. Pazar günü toplanacak OPEC+ grubunun üretim hedeflerini değiştirmesi beklenmezken, petrol fiyatlarının yüksek seyretmesi enflasyonla mücadeleyi ve merkez bankalarının faiz indirimlerini zorlaştırıyor.
- Bu bağlamda gözler dün başlayan ve bugün akşam saatlerinde sonuçlanacak Fed toplantısının sonucuna çevrildi. Faiz hadlerinin sabit tutulması kesin gözüyle bakılırken, ketum bir duruş sergileyen Başkan Warsh'un kararın ardından düzenlenecek basın toplantısı yine de yakından takip edilecektir. Her ne kadar bu gece faiz oranlarının sabit tutulmasına beklense de, Fed faiz vadeli kontratları 9 Aralık toplantısına yönelik 25 baz puan artışa %84 ihtimal verdiğini not edelim. ABD 10 yıllık tahvil faizi, geçen hafta egemen olan sert satışlara paralel güvenli liman edasıyla %5 seviyesinin altına gerilerken, bu sabah yeniden %5 seviyesinin üzerine yükseldiğini görüyoruz. Para birimleri cephesinde son dört gündür kesintisiz yükseliş kaydeden dolar endeksi (DXY) 102,50 seviyesine yaklaşırken, ortak para birimi EUR ise 1,11 seviyelerinin diplerine kadar gerileyerek son 18 ayın en düşük seviyesini test etti.
*TCMB net yabancı para pozisyonu
Emre Değirmencioğlu (@emredegirmenci5)
Grup Müdürü • Group Manager
Hazine Bölümü • Treasury Department
Yasal Uyarı: Bu e-postada yer alan yorumlar, kişisel bilgi ve tecrübelere dayanarak ve/veya güvenilir olduğuna inanılan kamuya açık kaynaklardan derlenerek hazırlanmıştır. Bu yayındaki bilgilerin kullanılması sonucunda yatırımcıların uğrayabilecekleri doğrudan ve/veya dolaylı zararlardan, kar yoksunluğundan, manevi zararlardan, her ne surette olursa olsun kullanımı olumsuz etkileyecek her türlü sonuçtan dolayı Kıbrıs İktisat Bankası Ltd. ve ayrıca her ne nam altında olursa olsun her ne akitle bağlı olursa olsun her türlü çalışanı ve bu yazının
yazarı
hiçbir şekilde sorumlu tutulamaz ve/veya bu bilgiler, hiçbir surette gönderenleri ilzam etmez ve/veya sorumlu kılmaz. Kullanan ancak kendi bilgi, inisiyatif ve değerlendirmesi ile hareket etmelidir.